Domain vidq.de kaufen?
Wir ziehen mit dem Projekt
vidq.de um.
Sind Sie am Kauf der Domain
vidq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vidq.de kaufen?
Wo steht die USt Ident Nr?
Die USt Ident Nr. steht in der Regel auf Rechnungen, die von Unternehmen ausgestellt werden. Sie dient zur Identifizierung des Unternehmens für steuerliche Zwecke im internationalen Handel innerhalb der EU. Die Nummer ist eine eindeutige Kennung, die es ermöglicht, die Umsatzsteuer des Unternehmens zu verfolgen und sicherzustellen, dass sie ordnungsgemäß abgeführt wird. Die USt Ident Nr. wird auch oft auf der Website des Unternehmens oder in offiziellen Dokumenten wie Verträgen oder Geschäftsbriefen angegeben. Es ist wichtig, die USt Ident Nr. korrekt zu verwenden, um Probleme mit den Steuerbehörden zu vermeiden. **
Wo kann ich die USt ID Nr erfragen?
Die USt ID Nr kann bei dem zuständigen Finanzamt erfragt werden. Alternativ kann man auch beim Bundeszentralamt für Steuern nachfragen. Es ist wichtig, dass man die notwendigen Unterlagen und Informationen bereithält, um die Anfrage zu erleichtern. In einigen Ländern kann die USt ID Nr auch online über das jeweilige Finanzamt oder Steuerbehörde beantragt werden. Es ist ratsam, sich im Voraus über die genauen Voraussetzungen und den Ablauf zu informieren, um die USt ID Nr schnell und unkompliziert zu erhalten. **


Ähnliche Suchbegriffe für USt-Nr
Top-Angebote
Produkte zum Begriff USt-Nr:
-
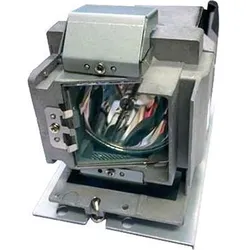
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.189,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Inhalt des Weihnachtsbriefs Nr. 2?
Es tut mir leid, aber ich kann den Inhalt des Weihnachtsbriefs Nr. 2 nicht kennen, da ich keine Informationen darüber habe. Bitte geben Sie weitere Details an, damit ich Ihnen besser helfen kann. **
-
Was ist der Inhalt des Leserbriefs Nr. 5?
Es tut mir leid, aber ich habe keinen Zugriff auf spezifische Leserbriefe. Bitte geben Sie weitere Informationen oder den genauen Inhalt des Leserbriefs an, damit ich Ihnen weiterhelfen kann. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
Top-Angebote
Produkte zum Begriff USt-Nr:
-
UST-20LX - HOKUYO UST-20LX LiDARWesentliche Merkmale 20 m Reichweite 270° Blickfeld IP65 geschützt 40 Hz Scanfrequenz Ethernet 100BASE-TX Schnittstelle Die Hokuyo UST-Serie umfasst eine Reihe sehr performanter LiDAR für die anspruchsvolle Forschung, sowie industriell genutzte Automatisierungstechnik. Infolge des geringen Footprints von wenigen Zentimetern, gepaart mit einem großen Scanbereich bei einer überdurchschnittlich hohen Scanfrequenz von 40Hz, wird dieser LiDAR unter anderem ebenfalls sehr gerne für UGVs eingesetzt. Dabei wird ein LiDAR an die vorderen rechten, und ein zweiter an die hinteren linken Ecke montiert, wodurch eine virtuelle Sicherheitszone um das gesamte Fahrzeug gezogen wird. Die daraus gewonnen Daten lassen sich z.B. in ROS (Robot Operating System) unter hinzunahme von entsprechenden Algorithmen zur Kollisionsvermeidung bzw. SLAM & Autonome Navgation verwendet werden3017,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.189,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht die USt Ident Nr?
Die USt Ident Nr. steht in der Regel auf Rechnungen, die von Unternehmen ausgestellt werden. Sie dient zur Identifizierung des Unternehmens für steuerliche Zwecke im internationalen Handel innerhalb der EU. Die Nummer ist eine eindeutige Kennung, die es ermöglicht, die Umsatzsteuer des Unternehmens zu verfolgen und sicherzustellen, dass sie ordnungsgemäß abgeführt wird. Die USt Ident Nr. wird auch oft auf der Website des Unternehmens oder in offiziellen Dokumenten wie Verträgen oder Geschäftsbriefen angegeben. Es ist wichtig, die USt Ident Nr. korrekt zu verwenden, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Wo kann ich die USt ID Nr erfragen?
Die USt ID Nr kann bei dem zuständigen Finanzamt erfragt werden. Alternativ kann man auch beim Bundeszentralamt für Steuern nachfragen. Es ist wichtig, dass man die notwendigen Unterlagen und Informationen bereithält, um die Anfrage zu erleichtern. In einigen Ländern kann die USt ID Nr auch online über das jeweilige Finanzamt oder Steuerbehörde beantragt werden. Es ist ratsam, sich im Voraus über die genauen Voraussetzungen und den Ablauf zu informieren, um die USt ID Nr schnell und unkompliziert zu erhalten. **
-
Was ist der Inhalt des Weihnachtsbriefs Nr. 2?
Es tut mir leid, aber ich kann den Inhalt des Weihnachtsbriefs Nr. 2 nicht kennen, da ich keine Informationen darüber habe. Bitte geben Sie weitere Details an, damit ich Ihnen besser helfen kann. **
-
Was ist der Inhalt des Leserbriefs Nr. 5?
Es tut mir leid, aber ich habe keinen Zugriff auf spezifische Leserbriefe. Bitte geben Sie weitere Informationen oder den genauen Inhalt des Leserbriefs an, damit ich Ihnen weiterhelfen kann. **
Ähnliche Suchbegriffe für USt-Nr
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.